
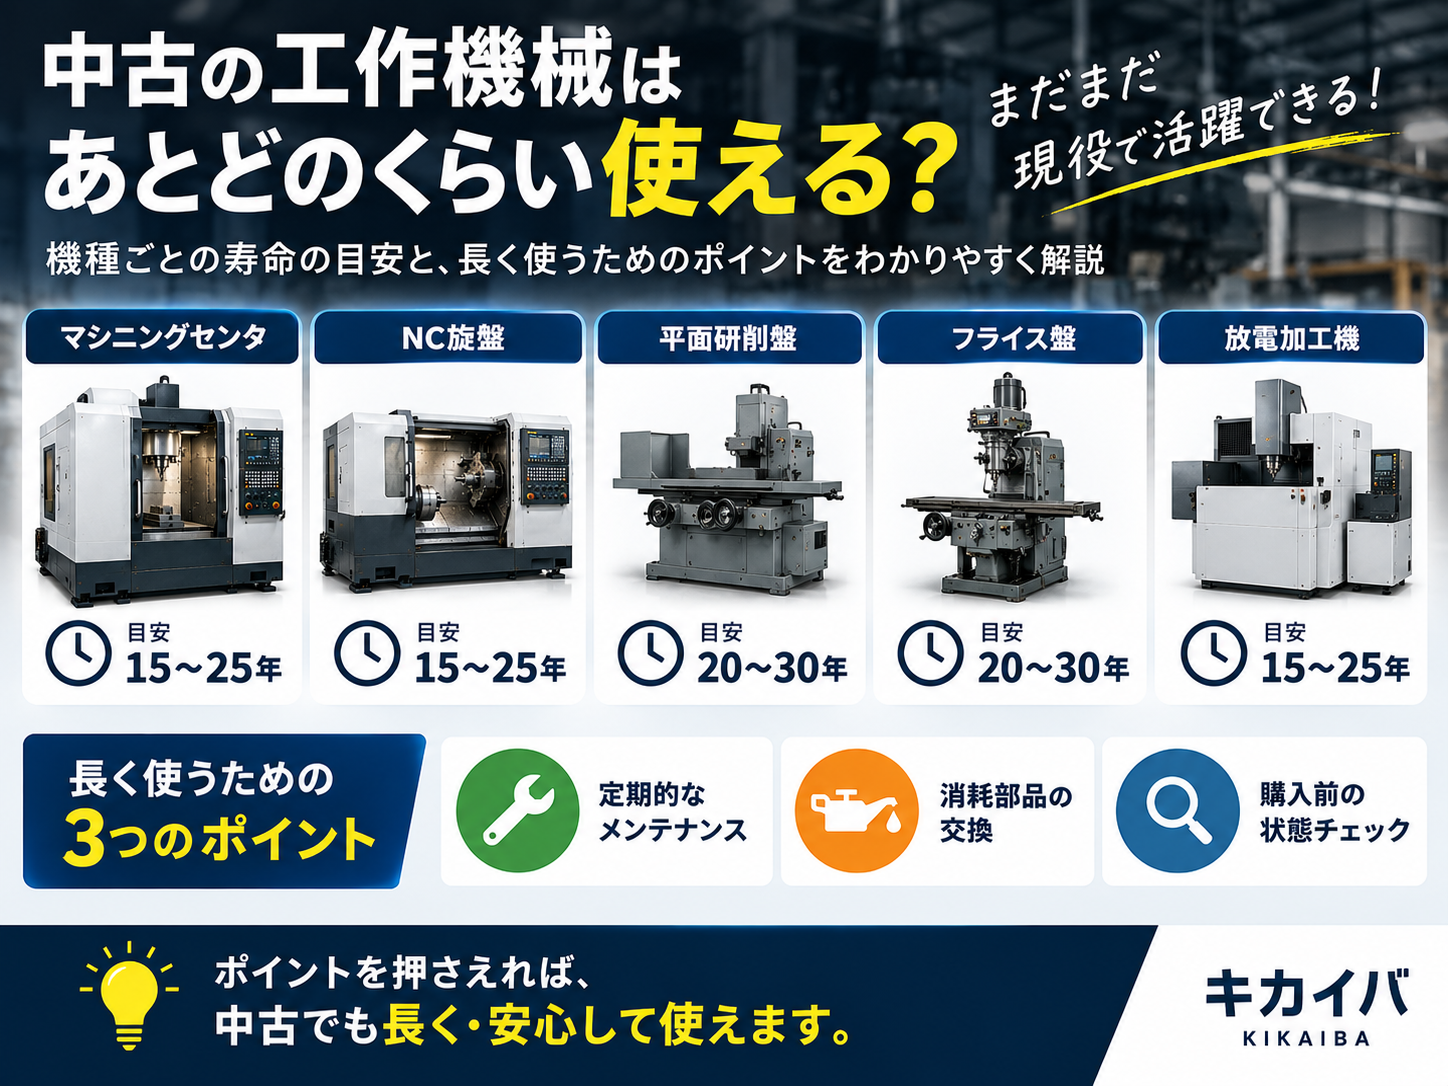
中古機械を購入検討する際によく出てくる「耐用年数」という言葉には、実は2つの異なる意味が混在しています。ひとつは税務上の「法定耐用年数」で、これは減価償却費を計算するための年数です。もうひとつは「実際に使える年数」つまり物理的な機械寿命です。この2つを混同すると、会計処理は正しくても設備投資の判断を誤ることがあります。結論としては、中古機械を選ぶときは法定耐用年数を減価償却の目安として使い、実使用可能年数はメーカーの整備状況・稼働時間・保守履歴から個別に見積もる必要があります。本記事では両者の違い、計算方法、購入時にチェックすべき具体的なポイントを解説します。
結論・要点
中古機械の耐用年数を考える際は「税務上の年数」と「物理的な寿命」を分けて捉えることが重要です。法定耐用年数は国税庁が定めた減価償却のための年数であり、機械が実際にその年数しか使えないという意味ではありません。中古で購入した場合は、新品時の法定耐用年数から経過年数を引いた「簡便法」で耐用年数を再計算します。一方、実際に何年使えるかは稼働時間、メンテナンス履歴、部品供給状況によって大きく変わります。購入前にはこの両面を確認し、償却計画と実使用計画を分けて立てることが失敗しない購入につながります。
基礎説明
法定耐用年数とは何か
法定耐用年数は、国税庁が資産の種類ごとに定めている減価償却の基準年数です。工作機械であれば「金属加工機械」として区分され、機種によって年数が定められています。これは税務上の会計処理のために設定された年数であり、実際にその年数を過ぎたら機械が使えなくなるという意味ではありません。あくまで購入価格を毎年の費用としてどのように配分するかを決めるための基準です。
中古機械の耐用年数の算出方法
中古資産を購入した場合、新品と同じ法定耐用年数をそのまま使うわけではありません。国税庁が示す簡便法では「(法定耐用年数−経過年数)+経過年数×20%」という式で見積耐用年数を算出します。この式で計算した年数が2年未満になる場合は2年とするルールもあります。ただし、この計算はあくまで税務上の処理であり、実際の機械の状態を反映したものではない点に注意が必要です。減価償却の年数が短くても、機械自体はメンテナンス次第で長期間稼働することは珍しくありません。
物理的な寿命を左右する要因
実際に機械が何年使えるかは、以下のような要素で大きく変わります。まず稼働時間(総使用時間や年間稼働日数)です。24時間稼働で使われてきた機械と、週数回しか動かされていなかった機械では、同じ年式でも消耗度が全く異なります。次に保守履歴です。定期的にオイル交換や摺動面の点検、ボールねじ・ガイドの給油が行われてきた機械は、放置されていた機械よりも精度劣化が緩やかです。さらに部品供給の状況も重要です。制御装置やモーターなどの補修部品が生産終了していると、故障時に修理できず、実質的な寿命がそこで尽きてしまうケースもあります。
会計上の耐用年数と実使用年数がずれる理由
会計上は耐用年数を過ぎれば資産価値はゼロ(残存価額のみ)として扱われますが、実際の機械は整備されていれば10年、20年と稼働を続けることも一般的です。工作機械業界では「償却済みでも現役」という機械は珍しくなく、逆に耐用年数内でも過酷な使用条件で早期に精度劣化する機械もあります。つまり耐用年数という数字だけで機械の良し悪しを判断するのは適切ではありません。
選び方・チェックポイント
中古機械を選ぶ際は、税務上の年数だけでなく、実際の使用条件を確認することが欠かせません。以下のポイントを販売店や前所有者に確認しましょう。
| チェック項目 | 確認する理由 |
|---|---|
| 総稼働時間・使用年数 | 消耗度の目安になる |
| 定期メンテナンス記録の有無 | 保守状態の把握に必須 |
| 主要消耗部品の交換履歴 | ボールねじ・ベアリング等の劣化度確認 |
| 制御装置の生産終了状況 | 故障時の修理可否に直結 |
| 前所有者の使用環境 | 過酷な条件での使用歴を把握 |
この表からも分かるように、耐用年数の数字そのものよりも「どう使われてきたか」の情報が重要です。稼働時間が公開されていない機械の場合は、外観や摺動面の摩耗具合、精度検査結果などから間接的に判断する必要があります。また、法定耐用年数を用いた簡便法での償却年数計算は、購入時に税理士や会計担当者と事前に相談しておくと、決算時のトラブルを避けられます。特に中古機械は年式や改造履歴によって耐用年数の算出方法が変わることがあるため、契約前に確認しておくことをお勧めします。
よくある失敗
失敗例1:耐用年数を過ぎた機械は使えないと誤解する 法定耐用年数が過ぎている中古機械を「もう使えない」と判断して購入を見送るケースがあります。しかし前述の通り、法定耐用年数は税務上の概念であり、物理的な寿命とは無関係です。実際には整備状態が良ければ耐用年数超過後も長く使える機械は多くあります。原因は税務知識と機械知識の混同にあり、回避策としては現地確認や稼働実績の確認を優先し、年数の数字だけで判断しないことです。
失敗例2:稼働時間や保守履歴を確認せずに購入する 年式だけを見て「新しいから安心」と判断し、実際の稼働時間や保守記録を確認しないまま購入してしまう失敗です。年式が新しくても高頻度で酷使されていた機械は、年式が古くても丁寧に使われてきた機械より劣化が進んでいることがあります。原因は情報開示への確認不足であり、回避策として販売店に稼働時間・点検記録の開示を求め、可能であれば試運転で精度を確認することが有効です。
失敗例3:補修部品の供給状況を確認せずに購入する 制御装置や特殊部品が生産終了している機械を購入し、故障時に修理できず稼働停止に陥るケースです。原因はメーカーサポート状況の事前確認不足にあります。回避策として、購入前にメーカーまたは代理店に部品供給状況を問い合わせ、代替品や社外品での対応可否も確認しておくことが重要です。
FAQ
Q1. 中古機械の耐用年数は新品と同じですか?
いいえ、異なります。中古資産の場合は簡便法で見積耐用年数を再計算します。式は「(法定耐用年数−経過年数)+経過年数×20%」で、計算結果が2年未満の場合は2年とみなします。この計算はあくまで会計上の処理であり、実際の使用可能年数を示すものではありません。
Q2. 耐用年数を過ぎた機械を購入しても問題ありませんか?
税務上の耐用年数を過ぎていても、整備状態が良ければ問題なく稼働を続けられる機械は多くあります。重要なのは年数ではなく稼働時間や保守履歴、部品供給状況です。現地確認や稼働実績の開示を求め、実際の状態で判断することをお勧めします。
Q3. 耐用年数の計算は誰に相談すればよいですか?
減価償却の計算は税理士や会計担当者に相談するのが確実です。機種や改造履歴によって算出方法が変わる場合があるため、購入前に見積書や機械情報を共有し、事前に確認しておくと決算時のトラブルを避けられます。
Q4. 実際に使える年数を見積もるにはどうすればよいですか?
稼働時間、定期メンテナンス記録、消耗部品の交換履歴、制御装置の生産終了状況などを総合的に確認します。可能であれば試運転を行い、精度検査結果も参考にすることで、より実態に近い使用可能年数を見積もることができます。
まとめ
中古機械の耐用年数には、税務上の法定耐用年数と物理的な実使用寿命という2つの異なる概念があります。前者は減価償却のための会計上の年数であり、後者は稼働時間や保守状態によって決まる実際の寿命です。中古機械を購入する際は、この2つを分けて考え、法定耐用年数は税理士と相談しながら会計処理に、実使用年数は稼働実績や保守履歴の確認によって見積もることが、後悔しない設備投資につながります。


