
工場の設備更新や生産品目の変更を検討する際、「この機械、そろそろ売却すべきか」と悩む担当者は多いはずです。売却の手順や査定の流れを知っていても、実際に「いつ手放すか」「本当に売るべきか」の判断基準を持っている企業は意外と少ないのが実情です。結論から言えば、機械売却の判断は稼働率・保有コスト・市場相場・将来の設備投資計画の4つを組み合わせて総合的に決めるべきであり、感覚や場当たり的な判断で先延ばしにすると、資産価値の目減りと保管コストの二重の損失を招きます。本記事では、売却の「流れ」ではなく「判断基準」に焦点を当て、実務担当者が迷わず意思決定できる考え方を整理します。
結論・要点
機械売却の判断は、次の4つの軸で行うのが実務的です。第一に稼働率(生産計画上その機械が今後も必要か)、第二に保有コスト(保管スペース・固定資産税・メンテナンス費用)、第三に市場相場(同型機の中古相場が上昇局面か下降局面か)、第四に将来の設備投資計画(買い替え予定があるか)です。この4軸のうち2つ以上が「売却すべき」方向を示していれば、早めの決断が資産価値を守ることにつながります。逆に稼働率が高く将来も使う見込みがあるなら、無理に売却する必要はありません。判断を先延ばしにするほど、相場変動リスクと保管コストが積み上がる点は覚えておく必要があります。
基礎説明
機械の売却判断を難しくしている最大の理由は、「資産価値は時間とともに減少し続ける」という事実が実感しにくい点にあります。工作機械は会計上、法定耐用年数に応じて減価償却されますが、これは税務上の帳簿価額の話であり、実際の中古市場での評価額(実勢価格)とは別物です。実勢価格は稼働時間、メンテナンス履歴、モデルの人気度、市場の需給バランスによって変動します。特に稼働から5〜10年が経過した機種は、需要の有無によって評価額の下落スピードが大きく変わるため、「まだ使えるから」という理由だけで保有し続けると、売却可能なタイミングを逃すことがあります。
また、機械を保有し続けること自体にもコストが発生します。具体的には、工場スペースの占有による機会損失(そのスペースで他の生産ラインを組めない)、固定資産税、電気設備の維持費、定期点検・注油などのメンテナンス費用です。稼働していない機械でも固定資産税は発生し続けるため、「使っていないが売るのも面倒」という状態が最も損失を生みやすいパターンです。
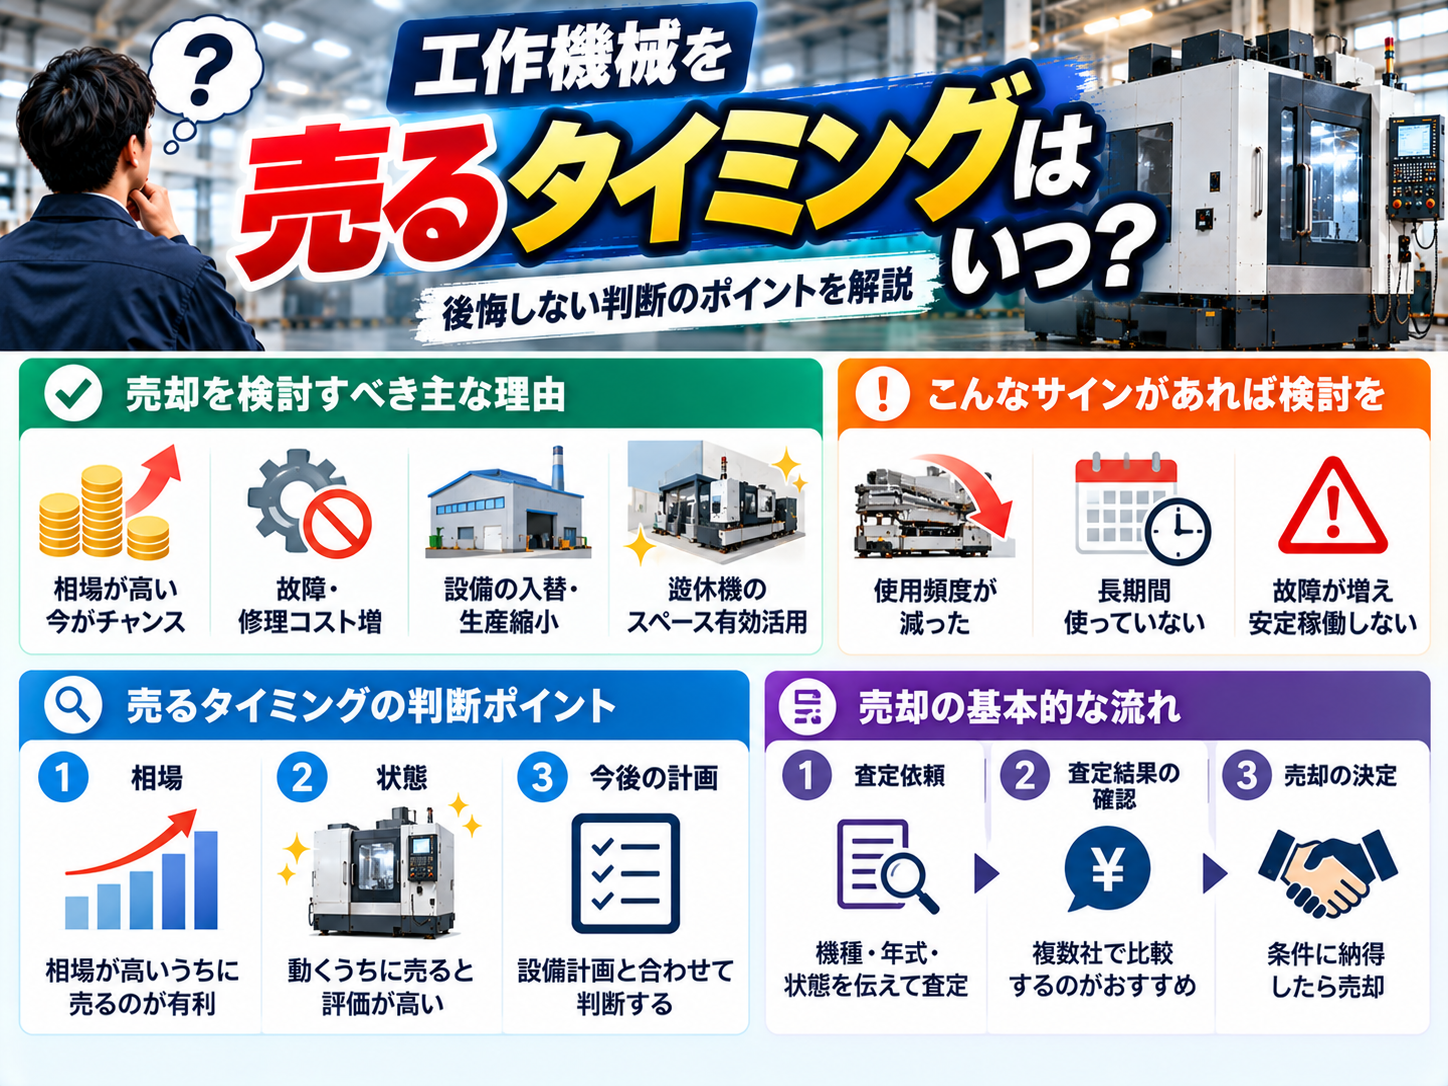
売却を検討すべき典型的なタイミングには次のようなものがあります。1つ目は生産品目の変更や工程集約により、その機械が今後の生産計画に含まれなくなった場合です。2つ目は新機種への入れ替えを予定しており、旧機の下取り・売却によって投資資金を回収したい場合です。3つ目は工場移転や規模縮小に伴い、保有設備を整理する必要がある場合です。4つ目は同型機の中古相場が一時的に高騰している場合で、需要が集中する業界動向(特定業種の設備投資ブームなど)によって相場が上振れすることがあります。
逆に売却を急ぐべきでないケースもあります。稼働率が高く、代替機の手配に時間とコストがかかる場合や、特殊な加工(治具・専用ワーク対応など)に特化していて代替が難しい場合は、目先の相場だけで判断すると生産体制に穴が空くリスクがあります。売却は「資産の整理」であると同時に「生産能力の削減」でもあるため、経理部門だけでなく製造現場の意見を含めた社内合意形成が不可欠です。
選び方・チェックポイント
売却タイミングを判断する際は、以下のチェックリストを使って多角的に評価すると社内での意思決定がスムーズになります。
| 判断項目 | 売却を検討すべきサイン | 保有継続を検討すべきサイン |
|---|---|---|
| 稼働率 | 直近1年で稼働率が著しく低下 | 稼働率が高く生産計画に組み込み済み |
| 保有コスト | 固定資産税・スペースコストが負担 | 保有コストが軽微で問題にならない |
| 市場相場 | 同型機の中古相場が上昇傾向 | 相場が下落局面で様子見が妥当 |
| 代替性 | 汎用機で代替機の調達が容易 | 特殊仕様で代替機の確保が難しい |
| 設備投資計画 | 新機種導入・買い替えが決定済み | 当面の投資計画がない |
表の項目それぞれについて、社内の複数部署(製造・経理・購買)でヒアリングを行い、5項目中3項目以上が「売却を検討すべき」に該当する場合は、査定を依頼して具体的な金額を確認する段階に進むのが現実的です。逆に判断が割れる場合は、無理に結論を急がず、まずは複数業者から概算査定だけを取り、実勢価格の推移を数か月観察してから決めるという選択肢もあります。査定を受けること自体に費用がかかるケースは少ないため、判断材料として気軽に活用する価値はあります。
また、売却の意思決定にあたっては「今売った場合」と「1〜2年後に売った場合」のシミュレーションを簡易的に行うことも有効です。保有コスト(年間の固定資産税・スペースコスト)と、予想される評価額の下落幅を比較し、保有を続けることで発生する損失が下落幅を上回るようであれば、早期売却の方が合理的という結論になりやすくなります。
よくある失敗
1つ目の失敗は「稼働していないが、いつか使うかもしれない」という理由で判断を先延ばしにし、結果的に数年放置してしまうケースです。原因は明確な判断基準を持たずに感覚的に保留していることにあります。回避策としては、前述のチェックリストを使い、半年〜1年ごとに定期的な棚卸しのタイミングで再評価するルールを社内で決めておくことです。
2つ目の失敗は、相場が下落局面に入ってから慌てて売却先を探し、足元を見られた価格で手放してしまうケースです。原因は市場相場の情報収集を普段から行っておらず、いざという時に相場感がないまま交渉に臨んでしまうことです。回避策は、保有機種と同型機の中古相場を定期的にチェックし、相場が上昇局面にあるタイミングを逃さない体制を作ることです。複数の販売サイトや買取業者の概算査定を定期的に確認しておくと、相場感を養いやすくなります。
3つ目の失敗は、生産現場への確認を怠り、経理・購買部門だけで売却を決めてしまい、後から「実はまだ使う予定だった」と判明して工程に支障が出るケースです。原因は部門間の情報共有不足です。回避策は、売却検討のプロセスに必ず製造現場の責任者を含め、生産計画への影響を事前に確認する社内フローを整えることです。
FAQ
機械を売却すべきか判断がつかない場合、まず何をすればよいですか?
まずは複数の買取業者から概算査定を取り、現在の実勢価格を把握することをおすすめします。査定額と保有コスト・稼働率を照らし合わせることで、感覚的な判断ではなく数字に基づいた意思決定がしやすくなります。査定自体に費用がかかることは少なく、判断材料として気軽に活用できます。
減価償却が終わっている機械でも売却価値はありますか?
あります。会計上の帳簿価額がゼロになっていても、中古市場での実勢価格は稼働状態やメンテナンス履歴、モデルの人気度によって決まるため、帳簿価額と売却価格は必ずしも連動しません。帳簿上の価値がなくても実際には売却益が出るケースは珍しくありません。
相場が下がっている時期に売るのは避けるべきですか?
一般論としては相場が上昇している時期の方が有利ですが、保有コストや代替機調達の都合によっては、相場が多少下がっていても早期売却が合理的な場合もあります。相場動向だけでなく、保有継続コストとのバランスで総合的に判断することが重要です。
売却と廃棄(スクラップ処理)はどちらが良いですか?
稼働可能な状態であれば、廃棄よりも売却の方が資産回収の観点で有利になることが一般的です。廃棄費用が発生する一方、売却であれば買取金額を得られる可能性があるため、まずは稼働状況を確認したうえで買取査定を検討するのが実務的な流れです。
まとめ
機械売却の判断は、「流れ」を知っているだけでは不十分で、稼働率・保有コスト・市場相場・設備投資計画という4つの軸で定期的に見直すことが重要です。判断を先延ばしにするほど資産価値の目減りと保管コストの二重の損失につながりやすいため、半年〜1年ごとの棚卸しタイミングで社内チェックリストを使った再評価を習慣化することをおすすめします。迷った際はまず概算査定を取り、数字を根拠に社内で議論を進めることが、損をしない意思決定への近道です。


