
工作機械の導入を検討する際、リースにするか購入にするかは資金繰りだけでなく税務上の扱いにも大きく影響します。特に中古機械を検討している場合、購入であれば減価償却や税制優遇の活用余地がある一方、リースは会計処理がシンプルで資金負担が平準化されるという利点があります。どちらが有利かは企業の財務状況や機械の使用年数見込みによって変わるため、一概にどちらが正解とは言えません。本記事ではリースと購入の税務上の違いを整理し、中古機械を選ぶ際の判断材料を具体的に解説します。
結論・要点
結論として、短期間の利用や会計処理の簡素化を重視するならリース、長期利用を前提に節税効果や資産保有のメリットを活かしたいなら購入が向いています。リース料は原則として全額を支払期間にわたり損金算入できるため、経理処理が分かりやすく、資金繰り計画も立てやすいのが特徴です。一方、購入の場合は減価償却を通じて耐用年数にわたり費用化しますが、中小企業経営強化税制などの税制優遇を使えば即時償却や税額控除が可能になるケースもあります。自社の利益計画やキャッシュフロー、機械の使用予定期間を踏まえて選択することが重要です。
基礎説明
リースの税務上の扱い
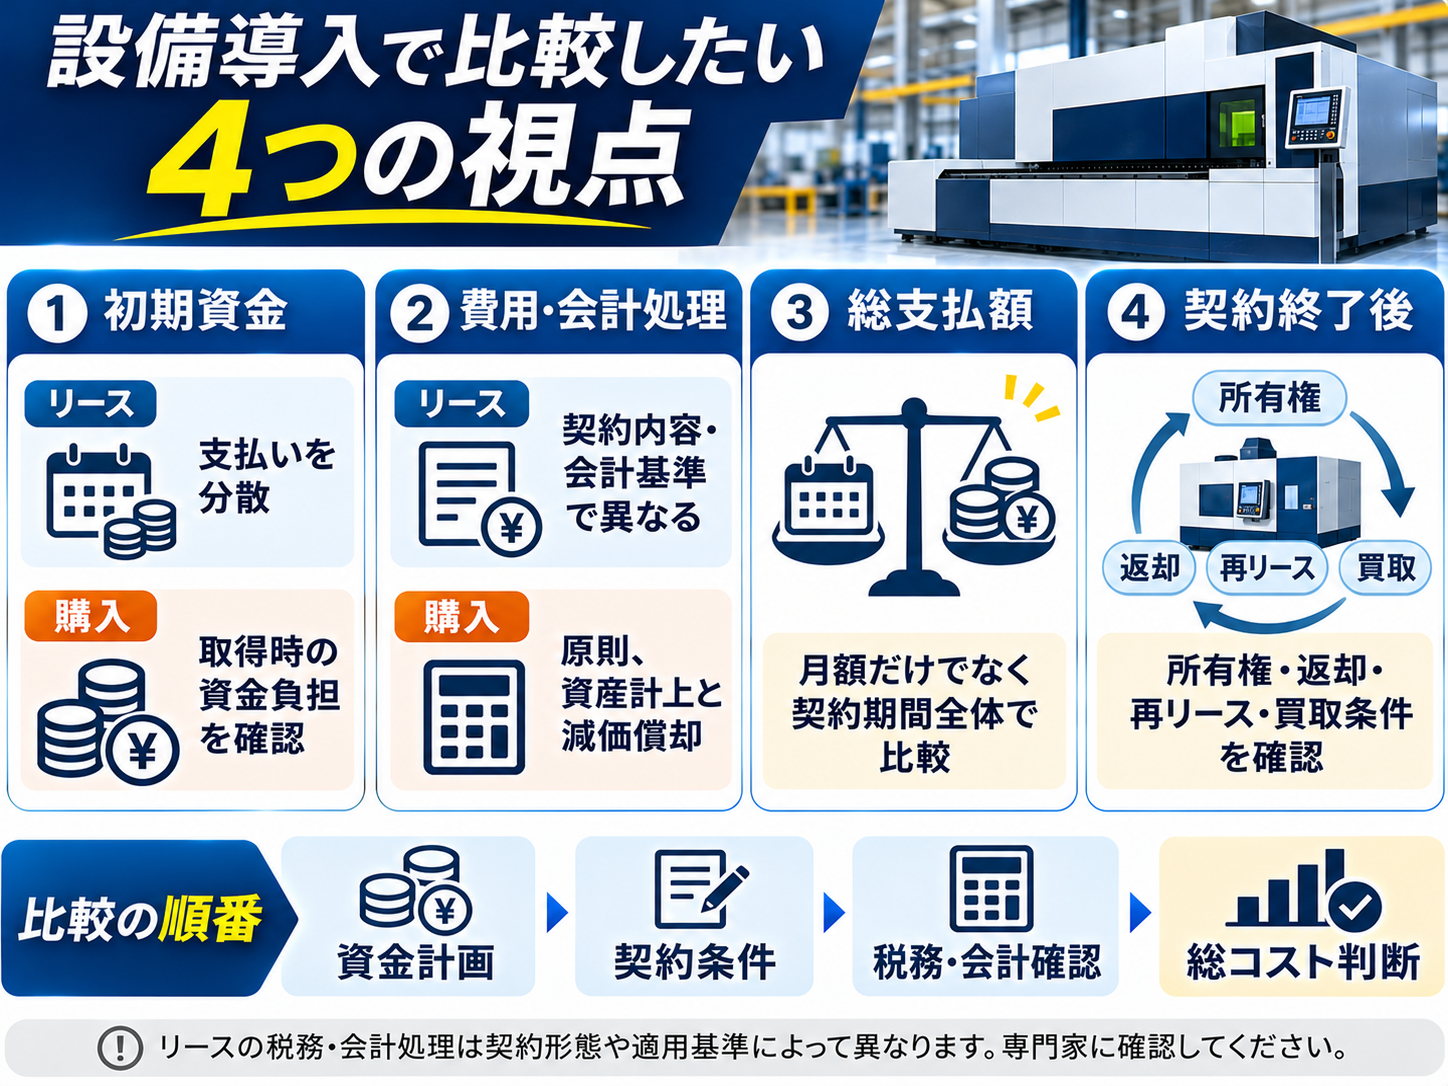
機械をリースで導入する場合、多くはファイナンス・リース契約となります。税務上の扱いは契約内容によって「売買として扱われるリース」と「賃貸借として扱われるリース」に分かれます。所有権移転外ファイナンス・リースの場合、会計上はリース資産として計上しつつ、税務上は賃借料として毎月のリース料を損金算入できる処理が一般的です。これにより、購入時のようにまとまった資金を用意する必要がなく、月々の支払いをそのまま費用計上できるため、経理処理が簡素化されます。また、リース期間中は機械の所有権がリース会社にあるため、固定資産税の申告義務もリース会社側が負うケースが多く、中小企業にとっては事務負担の軽減につながります。
購入の税務上の扱い
一方、機械を購入した場合は固定資産として計上し、耐用年数に応じて減価償却費を計上していきます。工作機械の法定耐用年数は種類によって異なりますが、一般的な金属加工機械は9年前後に設定されていることが多く、具体的な年数は国税庁の耐用年数表で確認する必要があります。中古機械を購入する場合は、新品よりも耐用年数が短く算定される「簡便法」が使えるケースがあり、これにより減価償却のスピードを早め、早期に費用化できる可能性があります。ただし簡便法の適用には一定の計算ルールがあり、機械の経過年数や残存耐用年数の見積もりを誤ると税務調査で指摘を受けるリスクもあるため、顧問税理士への確認が欠かせません。
税制優遇との関係
購入の大きなメリットの一つが、中小企業経営強化税制や中小企業投資促進税制といった税制優遇の対象になり得る点です。これらの制度を活用すると、即時償却や税額控除が適用され、初年度に大きな節税効果を得られる場合があります。ただし適用には設備の種類、取得価額の要件、事前の経営力向上計画の認定など複数の条件があり、中古機械がすべて対象になるわけではありません。リースの場合もファイナンス・リースであれば一部の税制優遇が適用されるケースがありますが、適用要件はより限定的になる傾向があります。そのため、節税効果を重視するのであれば、事前に制度の対象条件と自社の機械導入計画が合致するかを確認する作業が不可欠です。
キャッシュフローへの影響の違い
購入は初期投資額が大きくなる一方、リースは月々の定額払いで資金繰りを平準化できます。特に中古機械は比較的低価格で導入できるため、購入でも初期負担を抑えられるケースが多いですが、設置工事費や搬入費、付帯設備の整備費用なども含めてトータルコストで比較する視点が必要です。リースの場合は金利相当分がリース料に含まれるため、総支払額は購入より高くなることが一般的ですが、資金を他の設備投資や運転資金に回せるという柔軟性があります。
選び方・チェックポイント
リースと購入のどちらを選ぶかは、以下の観点から総合的に判断することが実務上のポイントになります。まず機械の使用予定期間です。短期間のプロジェクトや受注増への一時的な対応であればリースが適しており、長期にわたり基幹設備として使う予定であれば購入の方が総コストを抑えられる可能性があります。次に自社の利益状況です。当期の利益が大きく、節税ニーズが高い場合は購入して税制優遇を活用する選択肢が有効ですが、赤字や利益が少ない期では減価償却のメリットを十分に享受できないため、リースで費用を平準化する方が合理的な場合もあります。さらに中古機械特有の論点として、機械の残存耐用年数の見積もりが必要になる点も忘れてはいけません。
| 比較項目 | リース | 購入(中古機械) |
|---|---|---|
| 初期費用 | 低い(月額払い) | 相対的に高い(一括または分割) |
| 税務処理 | リース料を損金算入 | 減価償却費を計上 |
| 税制優遇の活用 | 限定的 | 経営強化税制等の対象になり得る |
| 所有権 | リース会社に帰属 | 自社に帰属 |
| 中途解約 | 原則不可または違約金発生 | 自由に売却・処分可能 |
| 総支払額 | 金利相当分含み高くなる傾向 | 相対的に抑えやすい |
この表はあくまで一般的な傾向であり、個別の契約条件や機械の状態によって変動します。中古機械を購入する場合は、減価償却費の計算根拠となる取得価額や耐用年数の見積もりを契約前に税理士と確認し、税制優遇の適用可否も事前にチェックしておくことが望ましいです。
よくある失敗
一つ目によくある失敗は、リース料が全額損金算入できると思い込み、契約内容を確認せずに進めてしまうケースです。所有権移転ファイナンス・リースの場合、税務上は売買取引として扱われ、減価償却処理が必要になることがあります。契約前にリースの種類を確認せず、想定していた損金算入ができなかったという相談は少なくありません。回避策としては、契約書の種類(所有権移転リースか移転外リースか)を必ず確認し、顧問税理士に税務処理の方針を事前相談することです。
二つ目は、中古機械購入時に耐用年数の見積もりを誤り、減価償却費の計算が税務調査で否認されるケースです。中古資産の耐用年数は簡便法で算定できますが、計算式を誤解したり、機械の経過年数の根拠資料を保管していなかったりすると、後から指摘を受けるリスクがあります。購入時には機械の製造年や使用履歴が分かる資料を保管し、耐用年数の算定根拠を明確にしておくことが重要です。
三つ目は、税制優遇を前提に機械購入を決めたものの、事前の経営力向上計画の認定手続きを怠り、適用要件を満たせなかったケースです。中小企業経営強化税制などは、設備取得前に計画の認定を受ける必要がある場合が多く、購入後に申請しても間に合わないことがあります。導入スケジュールを立てる段階で、税制優遇の適用要件とタイミングを税理士や認定支援機関に確認しておくことが失敗を防ぐポイントです。
FAQ
リースと購入、どちらが節税効果は大きいですか
一概には言えません。購入は減価償却や税制優遇を活用できる余地がありますが、利益が少ない期は効果が限定的です。リースは損金算入がシンプルですが、総支払額は金利分だけ購入より高くなる傾向があります。自社の利益計画と機械の使用期間を踏まえて、顧問税理士と個別にシミュレーションすることをおすすめします。
中古機械でも税制優遇は使えますか
制度によっては中古資産も対象になりますが、取得価額や設備の種類、生産性向上要件など複数の条件を満たす必要があります。すべての中古機械が自動的に対象になるわけではないため、購入前に制度の要件と照らし合わせ、必要であれば認定支援機関に相談することが重要です。
リース期間中に機械が不要になった場合はどうなりますか
ファイナンス・リースは原則として中途解約ができないか、解約する場合は残リース料相当額の違約金が発生することが一般的です。購入であれば自社の判断で売却や処分ができるため、使用予定期間が不確定な場合は購入の方が柔軟性が高いと言えます。契約前に中途解約条項を必ず確認しておきましょう。
減価償却費とリース料の会計処理の違いは何ですか
購入の場合は固定資産として計上し、耐用年数にわたって減価償却費を按分計上します。リース(賃貸借処理が可能なもの)の場合は、支払ったリース料をそのまま費用計上するため、会計処理がシンプルです。ただし所有権移転ファイナンス・リースは売買取引として扱われ、減価償却処理が必要になる点に注意が必要です。
まとめ
機械のリースと購入は、それぞれ税務上のメリット・デメリットが異なります。リースは損金算入のシンプルさと資金繰りの平準化が魅力で、購入は減価償却や税制優遇を活用した節税余地がある点が特徴です。中古機械を検討する場合は、耐用年数の見積もりや税制優遇の適用要件など、購入特有の確認事項も増えるため、契約前に顧問税理士や認定支援機関へ相談し、自社の利益計画と照らし合わせた判断をすることが大切です。


